
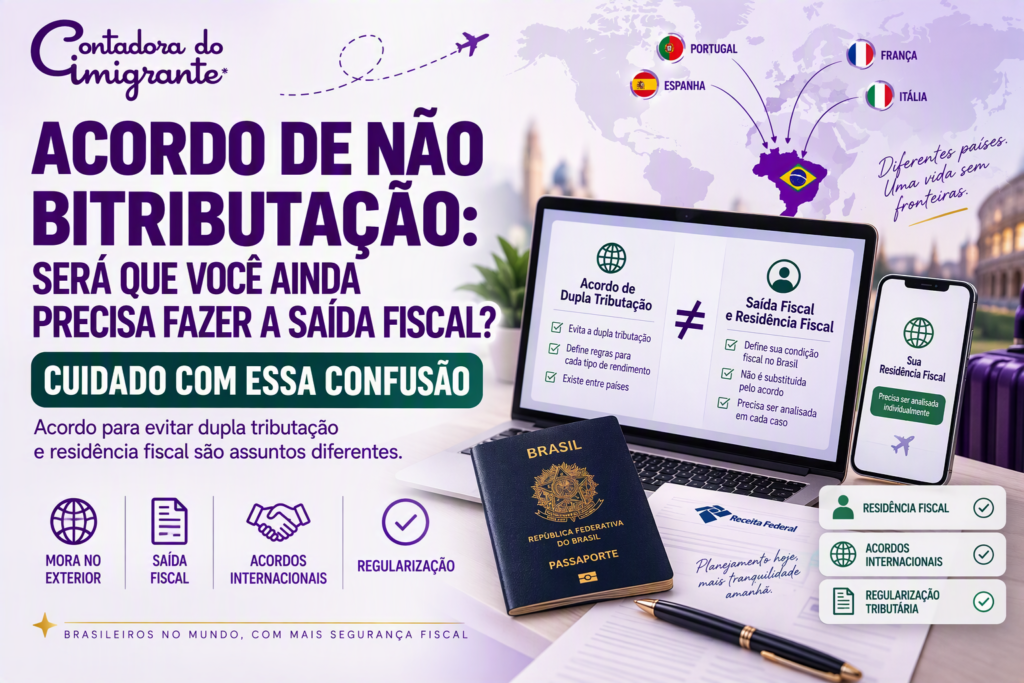
Você mora no exterior e descobriu que o Brasil tem um acordo para evitar a dupla tributação com o país onde você vive. Então, pensou: “Se eu já pago imposto aqui, não preciso me preocupar com o Brasil, certo?”
Não é bem assim! Esse é um dos equívocos mais comuns entre brasileiros que vivem no exterior.
Os acordos para evitar a dupla tributação existem para definir como determinados rendimentos serão tributados e reduzir situações em que a mesma renda pode sofrer tributação nos dois países. Mas isso não significa que você pode simplesmente declarar os rendimentos brasileiros no Brasil e os rendimentos estrangeiros no país onde mora, como se uma coisa não tivesse relação com a outra.
Pagar imposto é diferente de declarar rendimentos
Dependendo do acordo, do tipo de rendimento e das regras de cada país, pode existir direito a crédito do imposto pago no exterior, isenção ou outra forma de evitar a dupla tributação.
Mas atenção: ter direito a um benefício fiscal não significa estar dispensado de todas as obrigações de declaração.
Imagine que você se mudou para Portugal, trabalha em uma empresa portuguesa e continua mantendo investimentos no Brasil. Mesmo que exista um acordo entre os dois países, é necessário analisar sua residência fiscal, a origem dos rendimentos e as regras aplicáveis a cada situação. Não basta presumir que cada país só pode se interessar pelo dinheiro recebido dentro de suas próprias fronteiras.
E se o país onde você mora não tiver acordo com o Brasil?
Nesse caso, a análise merece ainda mais atenção. É necessário verificar se existem outros mecanismos para evitar ou reduzir a dupla tributação, como regras de reciprocidade, quando aplicáveis.
Não é seguro presumir que o imposto pago no exterior será sempre compensado no Brasil. Isso depende das regras vigentes e das características da sua situação.
Então, preciso fazer a saída fiscal?
Para a maioria dos brasileiros que se mudam definitivamente para o exterior, a saída fiscal é uma etapa importante para organizar a vida tributária.
Ela formaliza a mudança da condição de residente para não residente no Brasil. Isso não significa deixar de pagar impostos no Brasil sobre todos os rendimentos: determinados rendimentos de fonte brasileira continuam sujeitos à tributação, conforme as regras aplicáveis aos não residentes.
Existem situações específicas em que pode fazer sentido estudar a manutenção de obrigações fiscais nos dois países, especialmente para quem possui investimentos expressivos ou participa de empresas. Mas essa decisão exige uma análise individualizada, e não apenas a existência de um acordo.
O acordo pode ser um benefício, mas é preciso saber como utilizá-lo. Interpretar uma regra de forma equivocada pode resultar em declarações incorretas e problemas fiscais no futuro.
Se você mora no exterior e tem dúvidas sobre sua residência fiscal, seus rendimentos ou a necessidade de formalizar sua saída do Brasil, a Contadora do Imigrante pode ajudar.
Agende uma consultoria para analisar sua situação ou preencha nosso formulário de diagnóstico fiscal para que nossa equipe entenda seu caso e indique o serviço mais adequado.
Assista ao vídeo completo que inspirou este post:
Até breve 🙃