
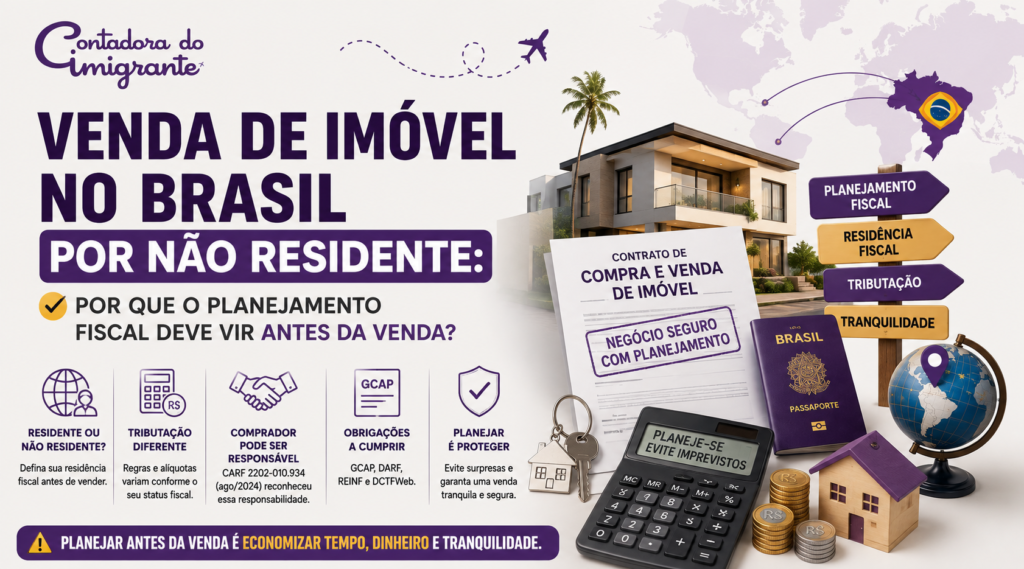
Para quem mora no exterior e possui um imóvel no Brasil, vender esse patrimônio pode parecer uma operação simples. Afinal, existe um comprador, um contrato, uma escritura e o pagamento.
Mas, para o proprietário que vive fora do Brasil, existe uma pergunta que precisa ser respondida antes mesmo de colocar o imóvel à venda:
Qual é a sua residência fiscal no momento da venda?
Essa resposta pode mudar a forma como o ganho de capital será tributado, quem será responsável pelo recolhimento do imposto e quais obrigações precisarão ser cumpridas.
E aqui está um ponto que vemos com frequência no nosso escritório: o brasileiro mora no exterior, já fez ou acredita ter feito a sua saída fiscal e só procura orientação depois que vendeu o imóvel.
Quando isso acontece, decisões que poderiam ter sido planejadas com antecedência passam a exigir correções durante a operação, e algumas situações podem ser difíceis de reverter.
Por isso, se você é brasileiro, mora no exterior e pretende vender um imóvel no Brasil, o planejamento fiscal deve começar antes da venda.
Primeiro passo: entender a sua residência fiscal
Antes de falar em imposto, GCAP ou DARF, precisamos saber uma coisa: você é residente ou não residente fiscal no Brasil?
Morar fisicamente fora do país não é, sozinho, o único elemento dessa análise. É preciso verificar o seu histórico, a data em que deixou o Brasil, se a saída fiscal foi formalizada e como a Receita Federal está tratando a sua situação.
Isso é especialmente importante porque a venda de um imóvel brasileiro por um residente e por um não residente não deve ser tratada simplesmente da mesma maneira.
O não residente continua sujeito à tributação no Brasil sobre determinados rendimentos de fonte brasileira e, especificamente no caso da venda de bens localizados no Brasil, existe tributação sobre o ganho de capital. A Receita Federal estabelece que a alienação de bens e direitos situados no Brasil por não residente está sujeita à tributação definitiva sobre o ganho de capital.
Por isso, antes de vender, é necessário organizar a situação fiscal do proprietário.
Residente e não residente: qual é a diferença na venda do imóvel?
Imagine dois brasileiros que possuem exatamente o mesmo apartamento em São Paulo.
O primeiro continua sendo residente fiscal no Brasil.
O segundo mora na Europa, formalizou sua saída fiscal e é considerado não residente.
Apesar de o imóvel ser exatamente o mesmo, o tratamento fiscal da operação pode ser diferente.
Quando o proprietário é residente no Brasil
O residente fiscal brasileiro apura o eventual ganho de capital de acordo com as regras aplicáveis aos residentes.
De forma simplificada, o ganho de capital corresponde à diferença positiva entre o valor de venda e o custo de aquisição, observadas as regras aplicáveis ao cálculo.
Existem ainda situações em que o residente pode ter direito a determinadas isenções ou reduções previstas na legislação.
Para o residente fiscal no Brasil, o processo de venda costuma envolver duas etapas: primeiro, a apuração do ganho de capital por meio do GCAP no momento da venda e, quando aplicável, o pagamento do imposto devido pelo próprio CPF do vendedor. Posteriormente, a operação deve ser informada na declaração de Imposto de Renda do contribuinte.
Quando o proprietário é não residente
Para o não residente, a venda de um imóvel localizado no Brasil continua gerando uma obrigação tributária no Brasil.
Mas existem diferenças importantes.
A Receita Federal informa que, na apuração do ganho de capital do não residente, não se aplicam as isenções e reduções previstas para os residentes no Brasil.
Ou seja, não podemos simplesmente pegar o cálculo que seria feito para um residente e aplicar automaticamente ao não residente.
Para o não residente fiscal no Brasil, o processo de venda envolve uma etapa específica: o imposto incidente sobre o ganho de capital, quando aplicável, deve ser retido e recolhido pelo comprador do imóvel, conforme as regras aplicáveis à operação, no dia da venda.
E se eu moro no exterior, mas vender o imóvel como residente no Brasil?
Esse é um dos pontos que mais merece atenção.
Imagine uma pessoa que mora em Portugal há anos, fez a sua saída fiscal no passado e hoje é não residente no Brasil.
Ela possui um imóvel em São Paulo e decide vendê-lo.
Se a operação for estruturada e tratada como se ela ainda fosse residente fiscal brasileira, podem surgir inconsistências entre a operação realizada e a situação fiscal do proprietário.
Em determinados casos, isso pode gerar a necessidade de apresentar ou regularizar obrigações de IRPF e levantar questionamentos sobre a própria condição fiscal do contribuinte.
É por isso que costumamos dizer:
Não espere vender o imóvel para descobrir qual é a sua residência fiscal.
A residência fiscal precisa ser analisada antes da operação.
Isso não significa que toda venda feita por alguém que já saiu do Brasil automaticamente anule a saída fiscal. A situação precisa ser analisada individualmente. O ponto é que uma operação incompatível com a condição de não residente pode gerar questionamentos e exigir regularização.
Quem é responsável pelo imposto na venda de imóvel de não residente?
Essa é uma dúvida bastante comum.
Quando o proprietário é residente no Brasil, a própria pessoa que vende o imóvel é, em regra, responsável pelo pagamento do imposto sobre o ganho de capital.
Já nas operações envolvendo não residente, existe uma responsabilidade específica pela retenção e pelo recolhimento.
A Receita Federal informa que, na alienação de bens localizados no Brasil pertencentes a pessoa residente ou domiciliada no exterior, o adquirente residente ou domiciliado no Brasil é responsável pela retenção e recolhimento do imposto. Quando o adquirente também está no exterior, a responsabilidade pode ser atribuída ao procurador, conforme a situação.
Isso é extremamente relevante porque significa que a questão tributária não diz respeito somente ao vendedor.
O comprador precisa saber que está adquirindo um imóvel de um não residente e que pode existir uma obrigação de retenção.
Um caso julgado pelo CARF mostra por que esse cuidado é importante
Existe um caso bastante interessante julgado pelo Conselho Administrativo de Recursos Fiscais (CARF), no Acórdão nº 2202-010.934, de 2024.
No processo, estava em discussão uma operação de venda de imóvel localizado no Brasil realizada por uma pessoa não residente no Brasil.
O caso chamou atenção porque o comprador tinha conhecimento da condição de não residente do vendedor e, ainda assim, não houve a retenção do imposto que deveria ter sido realizada na operação.
O CARF reconheceu a responsabilidade do adquirente pela retenção e pelo recolhimento do imposto incidente sobre o ganho de capital do não residente.
A decisão também reforçou que a condição de residente ou não residente deve ser considerada na data da ocorrência do fato gerador, e não simplesmente de acordo com a situação que o proprietário tinha quando comprou o imóvel.
Esse caso traz uma lição muito prática:
o comprador também pode ter responsabilidades tributárias na operação.
Por isso, não é interessante deixar a questão fiscal para ser resolvida depois da assinatura do contrato.
Qual é a alíquota do imposto na venda de imóvel por não residente?
Para o não residente fiscal no Brasil, a tributação do ganho de capital na venda de imóvel localizado no Brasil segue uma regra específica, com alíquota fixa de 15% para qualquer valor, conforme a legislação aplicável. Diferentemente do residente fiscal, não se aplicam ao não residente as faixas progressivas de 15% a 22,5% previstas para os residentes.
Mas existe uma situação que merece atenção especial.
E se o não residente morar em país ou dependência com tributação favorecida?
A legislação brasileira estabelece tratamento diferenciado para determinadas pessoas residentes ou domiciliadas em países ou dependências com tributação favorecida.
Nessas situações, a alíquota é de 25%.
É importante não confundir isso simplesmente com a expressão “paraíso fiscal”. A legislação brasileira possui critérios próprios para definir quais jurisdições estão enquadradas nessa categoria.
Além disso, essa lista pode mudar.
Um exemplo recente é o dos Emirados Árabes Unidos, que foram retirados da lista de jurisdições com tributação favorecida pela Receita Federal em 2025.
Portanto, não basta olhar para uma lista antiga encontrada na internet. É necessário verificar qual era o enquadramento vigente na data da operação.
Jurisdições atualmente relacionadas pela Receita Federal
Após a atualização promovida pela IN RFB nº 2.265/2025, permanecem na relação, entre outras, as seguintes jurisdições:
Andorra, Anguilla, Antígua e Barbuda, Aruba, Ilhas Ascensão, Bahamas, Bahrein, Barbados, Belize, Bermudas, Brunei, Campione d’Itália, Ilhas do Canal, Ilhas Cayman, Chipre, Ilhas Cook, Curaçao, Djibouti, Dominica, Gibraltar, Granada, Hong Kong, Irlanda, Kiribati, Labuan, Líbano, Libéria, Liechtenstein, Macau, Maldivas, Ilha de Man, Ilhas Marshall, Ilhas Maurício, Mônaco, Ilhas Montserrat, Nauru, Ilha Niue, Ilha Norfolk, Panamá, Ilha Pitcairn, Polinésia Francesa, Ilha Qeshm, Samoa Americana, Samoa Ocidental, Ilhas de Santa Helena, Santa Lúcia, São Cristóvão e Nevis, São Martinho, Ilha de São Pedro e Miguelão, São Vicente e Granadinas, Seychelles, Ilhas Salomão, Suazilândia, Sultanato de Omã, Tonga, Tristão da Cunha, Ilhas Turks e Caicos, Vanuatu, Ilhas Virgens Americanas e Ilhas Virgens Britânicas.
Como funciona o processo de venda do imóvel de um não residente?
O processo envolve mais do que simplesmente calcular quanto dinheiro o vendedor vai receber.
De forma simplificada, é necessário organizar algumas etapas.
1. Confirmar a residência fiscal
Antes de tudo, é necessário verificar se o proprietário é realmente não residente e qual documentação comprova essa condição.
Se a saída fiscal nunca foi formalizada, pode ser necessário resolver essa questão antes da venda.
2. Apurar o ganho de capital
Depois, é necessário calcular o ganho de capital da operação.
Para isso, são analisados o valor de venda, o custo de aquisição e os documentos que comprovam os valores envolvidos.
E aqui existe outro cuidado: não residente não pode simplesmente aplicar todas as reduções e isenções disponíveis para residentes. A Receita Federal expressamente destaca essa diferença.
3. Utilizar o GCAP
O GCAP (Programa de Apuração dos Ganhos de Capital) é utilizado para realizar a apuração do ganho de capital conforme as regras aplicáveis.
É nessa etapa que os dados da operação são organizados e o imposto devido é calculado.
4. Emitir o DARF
Após a apuração, é necessário emitir o DARF em nome do comprador, documento utilizado para o recolhimento do imposto, se aplicável.
5. Cumprir as obrigações acessórias
Com a emissão do DARF, também existe obrigações acessórias relacionadas à operação, incluindo procedimentos envolvendo EFD-Reinf e DCTFWeb.
Por isso, essa parte não deve ser tratada como uma simples etapa automática. É necessário verificar o enquadramento da operação e quem efetivamente deve cumprir cada obrigação.
Por que fazer o planejamento antes de vender?
Planejamento fiscal não significa procurar uma maneira de não pagar imposto.
Significa descobrir antes da venda quais são as regras que se aplicam à sua situação e organizar a operação corretamente.
Antes de assinar o contrato, é importante saber:
- Qual é a minha residência fiscal?
- Já formalizei a saída fiscal?
- Como o imóvel será tributado?
- Qual será a alíquota aplicável?
- Tenho direito a alguma redução ou benefício?
- Quem será responsável pela retenção?
- Quem deverá recolher o imposto?
- Quais documentos preciso apresentar ao comprador?
- Existem outras obrigações?
- O meu país de residência possui algum tratamento fiscal específico?
Imagine descobrir todas essas questões depois que o contrato já foi assinado e o comprador já está esperando a escritura.
É muito mais complicado.
Um exemplo muito comum entre brasileiros no exterior
Imagine que Carlos mora na França há oito anos.
Ele fez sua saída fiscal, tornou-se não residente e manteve um apartamento no Brasil.
Agora, recebeu uma proposta para vender o imóvel.
Carlos poderia simplesmente aceitar o valor, assinar o contrato e depois perguntar ao contador quanto de imposto precisa pagar.
Mas o caminho mais seguro é fazer o contrário.
Primeiro, ele verifica sua condição de não residente. Depois, reúne os documentos do imóvel, calcula o ganho de capital, verifica a tributação aplicável, identifica quem será responsável pela retenção e organiza as obrigações necessárias.
Assim, quando chegar o momento da venda, o vendedor e o comprador já sabem o que precisa ser feito.
É isso que chamamos de planejamento.
Erros que podem sair caro
Entre os erros que mais vemos estão:
Vender sem verificar a residência fiscal.
A pessoa mora no exterior há anos, mas nunca analisou formalmente sua situação.
Tratar a venda como se o proprietário ainda fosse residente no Brasil.
Isso pode gerar uma operação incompatível com a condição fiscal real do vendedor.
Não informar ao comprador que é não residente.
O comprador pode ter responsabilidades relacionadas à retenção do imposto.
Deixar o ganho de capital para depois.
O cálculo precisa ser planejado antes da conclusão da operação.
Assinar o contrato antes de entender a tributação.
Depois que as partes já assumiram compromissos, corrigir o planejamento pode ser muito mais difícil.
Vai vender um imóvel no Brasil e mora no exterior?
Se você é brasileiro, mora fora do Brasil e possui um imóvel que pretende vender, não espere a venda acontecer para descobrir como será a tributação.
A residência fiscal, a forma de apuração do ganho de capital, a responsabilidade pela retenção e as obrigações relacionadas à operação devem ser analisadas com antecedência.
E se você ainda não formalizou a sua saída fiscal, esse cuidado é ainda maior.
Antes de vender, organize a sua situação fiscal.
Precisa de ajuda?
Se você mora no exterior e pretende vender um imóvel no Brasil, agende uma consultoria com a equipe da Contadora do Imigrante.
Podemos analisar sua residência fiscal, a situação do imóvel e o tratamento tributário aplicável à operação antes que você assine o contrato.
Se você já fez a saída fiscal e deseja que a nossa equipe cuide do procedimento, incluindo apuração do ganho de capital, GCAP, emissão do DARF e obrigações necessárias, entre em contato pelo e-mail:
contato@contadoradoimigrante.com
Solicite um orçamento e conte para a nossa equipe um pouco sobre a sua situação.
A melhor hora para fazer o planejamento fiscal da venda é antes de vender.
Até mais! 🥰